源泉徴収票はいつもらえる?発行時期やもらえないときの対処法を解説
1日だけでもOK!「シェアフル」なら空いてるスキマ時間にサクッとはたらけます!
スキマバイトアプリ「シェアフル」では、軽作業から飲食店、販売スタッフ、オフィスワークまで、いろんなお仕事を面接なしですぐにはたらくことができます!
↓↓↓ダウンロードはこちら↓↓↓
源泉徴収票は、転職先での年末調整や確定申告、収入証明などに使う重要な書類です。「会社からいつもらえるのか」「退職後1か月経っても届かない場合はどうすればよいのか」と疑問に思う方もいるでしょう。
給与所得の源泉徴収票は、年末まで勤務している場合は原則として翌年1月31日まで、年の途中で退職した場合は原則として退職後1か月以内に交付されます。受け取れない場合には、勤務先へ確認したうえで、交付期限を過ぎていれば税務署へ「源泉徴収票不交付の届出書」を提出する方法があります。
この記事では、源泉徴収票をもらえる時期や必要になる場面、記載内容の見方、もらえない場合や紛失した場合の対処法について解説します。
- 源泉徴収票は在職中なら原則翌年1月31日まで、中途退職なら退職後1か月以内に受け取れる
- 源泉徴収票では1年間の給与や所得控除、源泉徴収された所得税等を確認できる
- 交付期限を過ぎても会社からもらえない場合は、税務署に「源泉徴収票不交付の届出書」を提出できる
源泉徴収票とは?
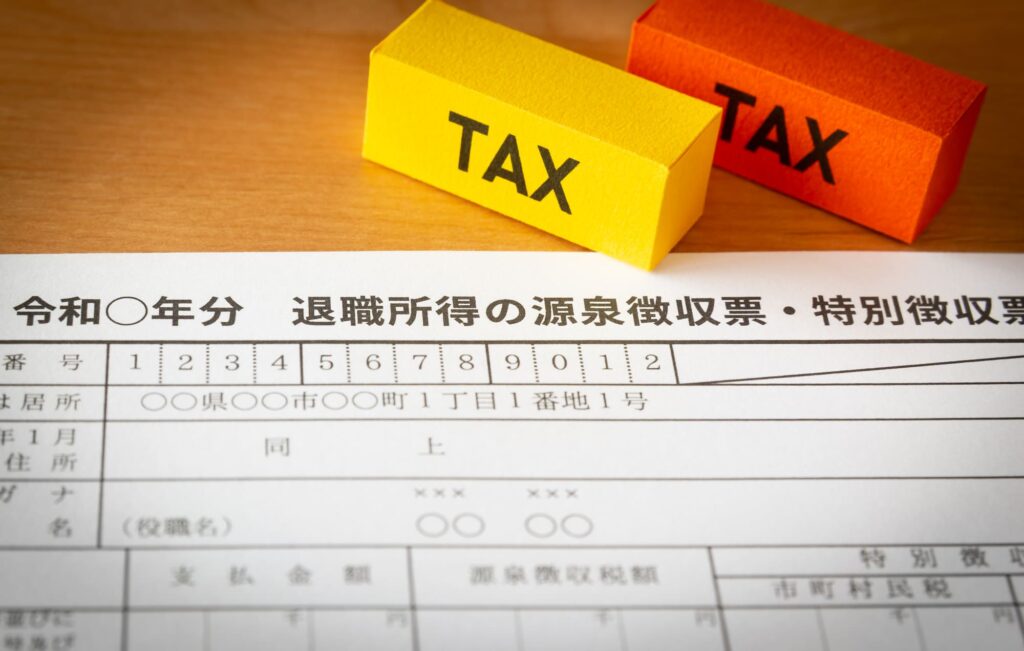
源泉徴収票とは、給与や年金などを支払った側が、その年中に支払が確定した金額や源泉徴収した所得税等の金額などを記載して受給者へ交付する書類です。会社員やアルバイトなどが受け取る「給与所得の源泉徴収票」では、1年間の給与や賞与、源泉徴収された所得税等、年末調整で適用された各種控除などを確認できます。
退職金や公的年金については給与とは別の源泉徴収票が交付されるため、同じ年に複数種類の源泉徴収票を受け取ることもあります。
出典:国税庁|No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等
出典:国税庁|「支払金額」欄
源泉徴収票の種類
源泉徴収票には、所得の種類に応じて主に「給与所得」「退職所得」「公的年金等」の種類があります。対象となる収入や主な記載内容は次のとおりです。
| 種類 | 対象 | 主な記載内容 | 交付時期・注意点 |
| 給与所得の源泉徴収票 | 給料・賞与など | 支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額など | 年末まで在職している場合は原則翌年1月31日まで、中途退職の場合は原則退職後1か月以内 |
| 退職所得の源泉徴収票 | 退職手当等 | 支払金額、源泉徴収税額、退職所得控除額、勤続年数など | 原則として退職後1か月以内 |
| 公的年金等の源泉徴収票 | 老齢年金など課税対象となる公的年金 | 支払金額や源泉徴収税額など | 一般的に翌年1月ごろ。障害年金・遺族年金は非課税のため、日本年金機構からは送付されない |
出典:国税庁|No.7421「退職所得の源泉徴収票」の提出範囲と提出枚数等
出典:日本年金機構|障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。
1日だけでもOK!「シェアフル」なら空いてるスキマ時間にサクッとはたらけます!
スキマバイトアプリ「シェアフル」では、軽作業から飲食店、販売スタッフ、オフィスワークまで、いろんなお仕事を面接なしですぐにはたらくことができます!
↓↓↓ダウンロードはこちら↓↓↓
源泉徴収票はいつもらえる?
給与所得の源泉徴収票は、年末まで勤務している場合は原則翌年1月31日まで、年の途中で退職した場合は原則退職後1か月以内に交付されます。公的年金等の源泉徴収票は、一般的に翌年1月ごろに届きます。
| 状況 | 源泉徴収票を受け取る時期の目安 |
| 年末まで勤務している | 12月の年末調整後〜翌年1月ごろ。法定の交付期限は原則翌年1月31日 |
| 年の途中で退職した | 原則として退職後1か月以内 |
| 課税対象となる公的年金を受給している | 一般的に翌年1月ごろ |
年末まで勤務している場合:12月〜翌年1月ごろ
年末まで同じ勤務先ではたらいている場合、給与所得の源泉徴収票の交付時期は勤務先によって異なりますが、原則として翌年1月31日までに交付されます。会社によっては12月の給与明細と一緒に渡される場合もあれば、翌年1月に紙または電子データで交付される場合もあります。
法律上、給与所得の源泉徴収票はすべての給与受給者に対して、その年の翌年1月31日までに交付する必要があります。そのため、会社ごとの発行日は異なっていても、原則として翌年1月31日までには受け取れます。
なお、受給者の承諾を得るなど一定の要件を満たす場合には、源泉徴収票が紙ではなく電子データで交付されることもあります。電子交付に同意している場合は、書面が郵送されず、勤務先のWebシステムなどで交付されていることがあります。手元に源泉徴収票が見当たらない場合は、社内システムも確認してみましょう。
出典:国税庁|No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等
出典:国税庁|給与所得の源泉徴収票等の交付義務
年の途中で退職した場合:退職後1か月以内
年の途中で会社を退職した場合、給与所得の源泉徴収票は退職した日から1か月以内に交付されるのが原則です。翌年1月まで待つ必要はありません。
同じ年のうちに転職した場合、前の勤務先の源泉徴収票は転職先で年末調整を受ける際に必要になることがあります。前職で「給与所得者の扶養控除等(異動)申告書」を提出して支払を受けた給与がある場合、転職先では、その給与額や源泉徴収された所得税等を源泉徴収票などで確認し、転職先の給与と合算して年末調整します。これらを確認できない場合、その前職分を含めた年末調整は行えないため、前職から受け取った源泉徴収票は早めに転職先へ提出しましょう。
課税対象となる公的年金等を受給している場合:1月ごろ
老齢年金など課税対象となる公的年金を受給している場合、公的年金等の源泉徴収票は原則として翌年1月ごろに交付されます。
たとえば、日本年金機構では令和7年分の公的年金等の源泉徴収票について、紙の源泉徴収票を2026年1月8日から15日にかけて順次発送しました。電子送付を希望していた対象者には、2026年1月6日から7日にかけてマイナポータルへ送付しています。送付日は年によって異なるため、その年の日本年金機構の案内を確認するとよいでしょう。
なお、障害年金や遺族年金など非課税の年金については、公的年金等の源泉徴収票は送付されません。
出典:日本年金機構|「令和7年分公的年金等の源泉徴収票」の送付について
源泉徴収票が必要な場面
源泉徴収票は、主に転職先での年末調整や確定申告、ローン・賃貸契約などの収入証明、ふるさと納税の控除上限額を検討するときに使います。必要になる理由や確認する内容は手続きによって異なるため、代表的な場面を整理しておきましょう。
| 場面 | 主な用途 |
| 転職先での年末調整 | 前職の給与額や源泉徴収された所得税等を確認する |
| 確定申告 | 支払金額や源泉徴収税額、所得控除額などを申告内容に反映する |
| ローン・賃貸契約 | 収入を確認・証明する書類の一つとして提出する |
| ふるさと納税 | 控除上限額の目安を考える際に、収入や所得控除の状況を確認する |
転職先で年末調整をするとき
同じ年の途中で転職し、転職先で前職分を含めて年末調整を受ける場合は、前職の給与所得の源泉徴収票を転職先に提出する必要があります。
転職先がその年の年末調整を行う場合、対象となる前職の給与や、そこで徴収された所得税等を確認する必要があるためです。国税庁によると、対象となる前職の給与額や源泉徴収税額などを源泉徴収票等で確認できない場合、転職先ではその給与を含めた年末調整を行えません。
年末調整の時期までに前職の源泉徴収票が届いていない場合は、前の勤務先へ早めに発行状況を確認しましょう。
確定申告をするとき
給与所得について確定申告をする場合、源泉徴収票に記載されている支払金額や源泉徴収税額、所得控除額などを使って申告内容を作成します。
現在は、確定申告書を提出するときに給与所得などの源泉徴収票そのものを添付・提示する必要はありません。ただし、申告書には源泉徴収票の内容を反映する必要があります。税務署などで申告書を作成する場合には、源泉徴収票を持参するよう国税庁が案内しています。
また、一定の条件を満たしていれば、マイナポータル連携によって勤務先が税務署へ提出した給与所得の源泉徴収票情報を取得し、確定申告書へ自動入力することもできます。
出典:国税庁|申告書に添付・提示する書類
出典:国税庁|給与所得の確定申告がさらに簡単に!利用者用ページ
ローンや賃貸契約などで収入を証明するとき
住宅ローンなどの各種ローンや賃貸住宅の契約では、収入を確認するための書類として源泉徴収票の提出を求められることがあります。
源泉徴収票の「支払金額」から、その年に支払が確定した給与等の総額を確認できるため、会社員やアルバイトなどの収入を示す書類の一つとして利用できます。
ただし、必要な書類は金融機関や不動産会社、契約内容によって異なります。源泉徴収票ではなく、課税証明書や給与明細書などを求められることもあるため、提出先の案内を確認しましょう。
ふるさと納税の控除上限額を確認するとき
源泉徴収票は、ふるさと納税をする金額の目安を計算するときにも役立ちます。支払金額や給与所得控除後の金額、所得控除の額などから、収入や所得控除の状況を確認できるためです。
ふるさと納税で自己負担額を2,000円に抑えられる寄附額の上限は、所得や所得税率、個人住民税の所得割額などによって変わります。
ただし、前年の源泉徴収票を使って今年の上限額を計算する場合、算出できるのはあくまで目安です。今年の給与額や扶養状況、社会保険料、各種控除などが前年から変われば、実際の上限額も変わる可能性があります。前年の源泉徴収票を参考にしながら、今年の見込み年収や控除額も考慮して確認しましょう。
1日だけでもOK!「シェアフル」なら空いてるスキマ時間にサクッとはたらけます!
スキマバイトアプリ「シェアフル」では、軽作業から飲食店、販売スタッフ、オフィスワークまで、いろんなお仕事を面接なしですぐにはたらくことができます!
↓↓↓ダウンロードはこちら↓↓↓
源泉徴収票の見方を解説
給与所得の源泉徴収票を見るときは、まず「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の4項目を確認しましょう。それぞれ示す金額が異なり、支払金額や給与所得控除後の金額は手取り額ではありません。
| 項目 | 何を示すか | 注意点 |
| 支払金額 | その年中に支払が確定した給与や賞与などの総額 | 税金・社会保険料などを差し引く前の金額で、手取り額ではない |
| 給与所得控除後の金額 | 給与等の収入金額から給与所得控除などを差し引いた給与所得の金額 | 中途退職などで年末調整を受けていない場合は空欄のことがある |
| 所得控除の額の合計額 | 年末調整で給与所得から差し引かれた所得控除の合計額 | 医療費控除や寄附金控除など、原則として確定申告で適用する控除は反映されない |
| 源泉徴収税額 | 源泉徴収された所得税等の金額 | 住民税は含まれない |
支払金額|その年に支払が確定した給与などの総額
「支払金額」には、その年中に支払が確定した給与や賞与などの総額が記載されます。税金や社会保険料などが差し引かれた後の手取り額ではありません。
年の途中で転職し、転職先が前職の給与を含めて年末調整を行った場合には、前職から支払われた給与等も転職先の源泉徴収票の支払金額に含まれることがあります。そのため、転職した年の源泉徴収票を見るときは、摘要欄などもあわせて確認しましょう。
出典:国税庁|「支払金額」欄
給与所得控除後の金額|給与所得の金額
「給与所得控除後の金額」は、給与等の収入金額から給与所得控除を差し引いて算出した給与所得の金額です。所得金額調整控除の適用がある場合には、その控除後の金額が記載されます。
給与所得控除は、会社員などの給与所得者に対して収入額に応じて適用される控除です。「給与所得控除後の金額」は実際に会社から振り込まれた手取り額ではありません。
また、この欄は年末調整を実施した受給者の源泉徴収票に記載されます。中途退職などで年末調整を受けていない源泉徴収票では空欄になっていることがありますが、それだけで記載漏れとは限りません。
出典:国税庁|「給与所得控除後の金額(調整控除後)」欄
出典:国税庁|No.1410 給与所得控除
所得控除の額の合計額|適用された控除額
「所得控除の額の合計額」には、年末調整で給与所得から差し引かれた所得控除の合計額が記載されます。
対象には、社会保険料控除や生命保険料控除、地震保険料控除、基礎控除、扶養控除、配偶者控除、配偶者特別控除などがあります。この欄も、年末調整を実施した受給者の源泉徴収票に記載される項目です。
なお、医療費控除や寄附金控除など、原則として確定申告で適用を受ける控除は年末調整では反映されません。また、住宅ローン控除は所得から差し引く所得控除ではなく税額控除であるため、源泉徴収票では別の欄を確認します。
源泉徴収税額|源泉徴収された所得税等の金額
2026年分までの『源泉徴収税額』では、給与から源泉徴収された所得税と復興特別所得税の金額を確認できます。なお、今後の税制改正により、 2027年分以降は防衛特別所得税も源泉徴収の対象となる予定です。
年末調整を受けた給与の場合は、年末調整後の源泉所得税と復興特別所得税の合計額が記載されます。年末調整をしていない給与の場合は、その年中に源泉徴収すべき所得税と復興特別所得税の合計額が記載されます。
住民税は「源泉徴収税額」には含まれません。給与明細で毎月差し引かれている税金の合計と見比べる場合は、所得税等と住民税を分けて確認しましょう。
源泉徴収票をもらっていないときや紛失したときの対処法
源泉徴収票を一度ももらっていない場合はまず勤務先へ確認し、法定の交付期限を過ぎても発行されないときは税務署へ相談できます。一度受け取ったものを紛失した場合は、勤務先へ再発行を依頼するのが基本です。
| 状況 | 基本的な対処法 |
| 交付期限前で、まだ受け取っていない | 勤務先の人事・総務・給与担当者などに発行予定日を確認する。Webシステムで電子交付されていないかも確認する |
| 交付期限を過ぎても発行されない | 勤務先へ改めて交付を求め、発行されない場合は税務署への「源泉徴収票不交付の届出書」の提出を検討する |
| 一度受け取ったが紛失した | 発行元の勤務先へ再発行を依頼する |
源泉徴収票をもらっていないとき
源泉徴収票がまだ交付されていない場合、最初に確認したいのは交付期限を過ぎているかどうかです。中途退職者は退職後1か月、それ以外は翌年1月31日が原則的な交付期限です。
期限前であれば、勤務先の人事・総務・給与担当者などに発行予定日を確認しましょう。電子交付を採用している会社では、従業員向けのWebシステムですでに発行されている可能性もあります。
期限を過ぎても受け取れない場合は、勤務先へ改めて交付を求め、それでも発行されない場合に税務署への手続きを検討します。
交付期限を過ぎても会社が発行してくれない場合
交付期限を過ぎても源泉徴収票が届かない場合、受け取る側が期限を過ぎたことを理由に源泉徴収票を受け取れなくなるわけではありません。まず勤務先へ連絡し、発行状況や送付先を確認しましょう。
勤務先へ交付を求めても発行されない場合は、「源泉徴収票不交付の届出書」を税務署へ提出できます。確定申告や転職先の年末調整などの期限が迫っている場合は、源泉徴収票が届くのを待ち続けるのではなく、早めに勤務先や税務署へ相談することが大切です。
源泉徴収票を紛失したとき
一度受け取った源泉徴収票を紛失した場合は、発行元の勤務先へ再発行を依頼します。退職後であっても、元の勤務先の人事・総務・給与担当部署などに問い合わせましょう。
国税庁の「源泉徴収票不交付の届出手続」は、一度も源泉徴収票を交付されていない人を対象とした手続きで、すでに交付された源泉徴収票の再発行には利用できません。
再発行にかかる日数や申請方法は会社によって異なるため、確定申告やローン審査などの提出期限が決まっている場合は、余裕をもって依頼しましょう。
複数の勤務先で就業している場合の注意点
副業や掛け持ちのアルバイトなどで複数の勤務先から給与を受け取っている場合、源泉徴収票は勤務先ごとに受け取ります。ただし、年末調整は原則として主たる勤務先で行われるため、すべての給与について年末調整が完了するとは限りません。年末調整されていない給与がある場合は、確定申告が必要になる条件も確認しましょう。
勤務先ごとに源泉徴収票を受け取る
複数の勤務先から給与を受け取っている場合、それぞれの給与の支払者から源泉徴収票が交付されます。アルバイトやパート、副業であっても、雇用契約に基づいて給与を受け取っているのであれば、雇用形態だけを理由に源泉徴収票が交付されないわけではありません。給与所得の源泉徴収票は、税務署への提出義務の有無にかかわらず、すべての給与受給者への交付が必要です。
確定申告をする場合には、複数の勤務先から受け取った給与を合算して申告します。源泉徴収票を1枚だけ確認して申告すると、ほかの勤務先の給与が漏れる可能性があるため注意しましょう。
出典:国税庁|No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等
年末調整されていない給与がある場合は確定申告が必要になることがある
2か所以上から給与を受け取っている場合、主たる勤務先以外から支払われる「従たる給与」は原則としてその勤務先では年末調整されません。
ただし、年末調整されていない給与があるからといって、すべての人が必ず所得税の確定申告をしなければならないわけではありません。国税庁では、給与を2か所以上から受け取り、その給与の全部が源泉徴収の対象となる場合、年末調整されなかった給与の収入金額と給与所得・退職所得以外の所得金額との合計額が20万円を超える人などを確定申告が必要な人として挙げています。このほかにも例外や条件があるため、自分が該当するか確認することが大切です。
確定申告をする際は、それぞれの勤務先から受け取った源泉徴収票をそろえ、給与額や源泉徴収税額を確認して申告しましょう。
出典:国税庁|No.2520 2か所以上から給与をもらっている人の源泉徴収
出典:国税庁|No.1900 給与所得者で確定申告が必要な人
源泉徴収票をもらえる時期についてよくある質問
源泉徴収票の受け取り時期に関しては、退職後に届かない場合の対応や、転職先の年末調整に間に合わない場合など、実際の手続き直前に迷いやすい点があります。ここでは、源泉徴収票を受け取る前後で特に確認しておきたい疑問を解説します。
転職先の年末調整までに前職の源泉徴収票が間に合わない場合はどうする?
前職の源泉徴収票が年末調整の時期までに届いていない場合は、まず前の勤務先へ発行状況を確認しましょう。転職先が前職の給与額や源泉徴収税額などを確認できない場合、その前職分を含めた年末調整は行えません。
年末調整に間に合わない可能性があるときは、前職への確認とあわせて、転職先の担当部署にも早めに状況を伝えておくとよいでしょう。
退職後1か月経っても源泉徴収票が届かない場合はどうする?
退職後1か月を過ぎても源泉徴収票が届かない場合は、まず退職した勤務先へ連絡し、発行状況や登録されている送付先を確認しましょう。
勤務先へ交付を依頼しても発行されない場合は、納税地等を所轄する税務署へ「源泉徴収票不交付の届出書」を提出できます。給与明細書が残っている場合はその写し、勤務先へ交付を求めたことがわかる書類等を用意しておきましょう。
12月に退職した場合、源泉徴収票はいつもらえる?
12月に退職した場合も、基本的には退職後1か月以内が源泉徴収票の交付時期の目安です。
たとえば12月中旬に退職した場合は、その退職日から1か月以内が原則となります。12月31日に退職した場合は、結果として翌年1月31日が一つの目安になります。ただし、一定の条件を満たして退職時に年末調整を受けている場合など、勤務先の処理状況によって実際の発行日は異なります。
短期のアルバイトや所得税が0円だった場合でも源泉徴収票はもらえる?
短期のアルバイトやパートでも、給与を受け取っている場合は原則として源泉徴収票の交付対象です。勤務期間が短かった場合や、源泉徴収された所得税が0円だった場合でも、給与所得の源泉徴収票を受け取ることができます。
年末まで勤務していれば原則翌年1月31日まで、年の途中で退職した場合は原則退職後1か月以内が交付時期の目安です。
源泉徴収票をなくした場合、税務署に不交付の届出を出せば再発行してもらえる?
一度受け取った源泉徴収票を紛失した場合、「源泉徴収票不交付の届出書」で再発行を依頼することはできません。発行元の勤務先へ連絡し、再発行を依頼しましょう。
不交付の届出は、一度も源泉徴収票を交付されていない場合の手続きです。確定申告やローン審査などの提出期限が決まっている場合は、余裕をもって勤務先へ問い合わせることが大切です。
まとめ|在職中は原則翌年1月31日まで、中途退職は退職後1か月以内
年末まで勤務している場合、給与所得の源泉徴収票は原則として翌年1月31日までに交付されます。実際には勤務先の年末調整や給与事務のスケジュールによって、12月から翌年1月ごろに受け取ることが一般的です。年の途中で退職した場合は、原則として退職後1か月以内に交付されます。
源泉徴収票には、その年の給与等の支払金額や給与所得の金額、年末調整で適用された所得控除、源泉徴収された所得税等が記載されています。転職先での年末調整や確定申告、ローン・賃貸契約などの収入証明、ふるさと納税額の検討などで必要になることがあるため、受け取ったら内容を確認して保管しておきましょう。
交付期限を過ぎても源泉徴収票を受け取れない場合は、まず勤務先へ発行を依頼します。それでも交付されないときは、税務署に「源泉徴収票不交付の届出書」を提出できます。一度受け取った源泉徴収票を紛失した場合は不交付の手続きではなく、勤務先へ再発行を依頼しましょう。
出典:国税庁|No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等
出典:国税庁|F5-4 源泉徴収票不交付の届出手続
1日だけでもOK!「シェアフル」なら空いてるスキマ時間にサクッとはたらけます!
スキマバイトアプリ「シェアフル」では、軽作業から飲食店、販売スタッフ、オフィスワークまで、いろんなお仕事を面接なしですぐにはたらくことができます!
↓↓↓ダウンロードはこちら↓↓↓